前回は、フィジカルAI市場を7つの事業層と、それらを横断する信頼・保証市場からなる「Physical AI Business Stack」として整理した。
そのうえで、技術が価値へ上昇する流れ、業務要求が技術へ下降する流れ、運用データが全体を循環する流れを示した。さらに、知能がクラウドだけに集中するのではなく、エッジ、制御装置、センサー、アクチュエーターへ分散することを説明した。
特に第1層のデバイス・機体・駆動市場では、部品が小さなAIや判断機能を持つことで、知能化モジュール、状態データ、予防保全、更新サービスなど、新しい継続収益が生まれる可能性を取り上げた。
しかし、デバイスが知能化されても、それだけでは顧客の業務成果にはならない。制御、通信、AI、クラウド、統合、運用、業務アプリケーションが接続され、安全かつ継続的に利用されて初めて、フィジカルAIの価値は完成する。
今回は、Physical AI Business Stackの第2層から第7層までと、全体を横断する信頼・保証市場を見ていく。さらに、それぞれの収益構造と企業が取り得るポジションを整理し、自社がどこで価値を獲得すべきかを考えたい。
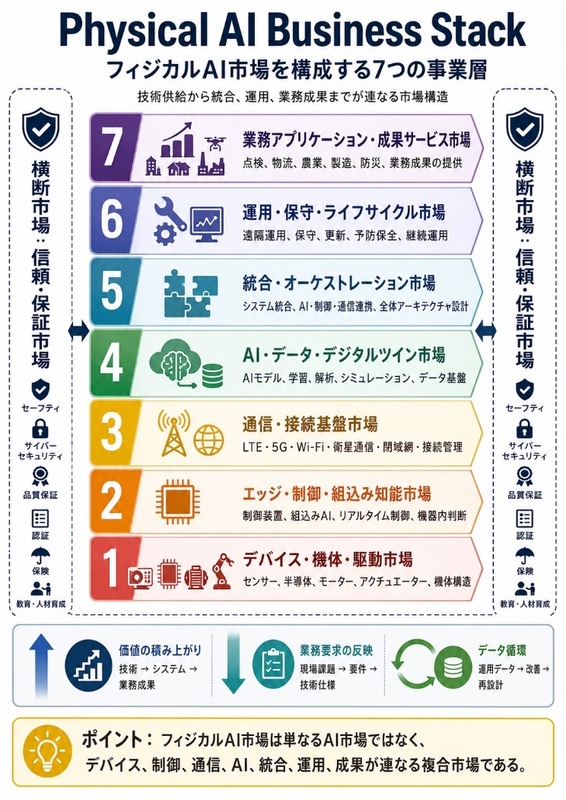
第2層 エッジ・制御・組込み知能市場
フィジカルAIでは、現実世界の変化に即時に対応しなければならない。
そこで重要になるのが、フライトコントローラ、PLC、モーションコントローラ、産業用PC、組込みコンピュータ、リアルタイムOS、制御ソフトウェアなどの市場である。
この領域では、AI推論、自己位置推定、経路制御、姿勢制御、速度制御、異常検知などが実行される。
考えられるビジネスモデルには、次のようなものがある。
- 制御装置やエッジコンピュータの販売。
- 組込みソフトウェアのライセンス。
- 制御アルゴリズムやAI推論エンジンのライセンス。
- SDK、API、開発環境の提供。
- 機器ごとのカスタマイズ開発。
- 認証済み制御ソフトウェアの提供。
- 遠隔更新、ログ収集、性能監視のサブスクリプション。
- AIモデルをエッジ機器へ最適化するサービス。
この市場で求められるのは、AI性能だけではない。
リアルタイム性、決定論的な制御、低消費電力、障害時の縮退動作、機能安全、セキュアな更新、長期間のソフトウェア保守が重要になる。
企業が強化すべきなのは、「AIを動かす能力」だけではなく、「AIと従来型制御を安全に共存させる能力」である。
第3層 通信・接続基盤市場
フィジカルAIは、単体機器だけでは完結しない。
機械、クラウド、運航者、業務システム、他のロボットを接続する通信基盤が必要になる。
LTE、5G、Wi-Fi、衛星通信、Ethernet、産業用ネットワーク、各種フィールドバスなどが、この市場を構成する。
ビジネスモデルとしては、次のようなものが考えられる。
- 通信回線の従量・定額提供。
- 閉域ネットワークの構築。
- ローカル5Gや専用ネットワークの提供。
- 衛星通信を含む冗長通信サービス。
- 通信品質監視。
- 複数回線の自動切替。
- データ優先制御や帯域管理。
- 遠隔アクセス、認証、暗号化を含むマネージド通信。
- 稼働率や通信品質を保証するSLA型契約。
この領域では、単なる通信速度だけでなく、通信が不安定になった場合にシステム全体をどう継続させるかが競争力になる。
通信企業には、回線販売から、通信制御、運用監視、セキュリティ、冗長化を含むサービスへの拡張が求められる。
第4層 AI・データ・デジタルツイン市場
この層には、画像認識、異常検知、行動計画、経路最適化、需要予測、予防保全などのAI機能が含まれる。
さらに、データ基盤、AI学習環境、シミュレーション、デジタルツイン、モデル管理もこの市場に位置する。
考えられるビジネスモデルには、次のようなものがある。
- AIモデルのライセンス。
- 推論APIの従量課金。
- 業界別AIアプリケーションのSaaS提供。
- データ管理・解析プラットフォーム。
- デジタルツインの利用料。
- シミュレーション環境の提供。
- AIモデルの再学習、評価、更新サービス。
- データアノテーション。
- データ販売、データ共有、データマーケットプレイス。
- 予測や判断結果を提供するインサイトサービス。
この市場で重要になるのは、汎用AIの性能だけではない。
現場固有の環境や業務に適応したデータを持ち、運用結果をAI改善へ戻せることが競争力となる。
特にフィジカルAIでは、晴天と雨天、昼間と夜間、新品設備と劣化設備など、現実環境の違いがAI性能へ大きく影響する。
企業には、モデル開発力だけでなく、データ品質、性能評価、継続監視、モデル更新、説明可能性を含むライフサイクル管理能力が求められる。
第5層 統合・オーケストレーション市場
Physical AI Business Stackの中核に位置するのが、統合・オーケストレーション市場である。
センサー、制御、通信、クラウド、AIを接続しただけでは、フィジカルAIは成立しない。
- AIの判断をどのような制御目標へ変換するのか。
- 通信断時にどこで自律判断するのか。
- クラウドとエッジへ処理をどう分配するのか。
- 異常時にどの機能を停止し、どの機能を継続するのか。
- 人間へいつ判断を引き渡すのか。
これらを一つのシステムとして設計する必要がある。
この市場には、次のようなビジネスモデルがある。
- システムアーキテクチャ設計。
- システムインテグレーション。
- AI・制御・通信の統合開発。
- 既存設備や業務システムとの接続。
- PoCから本格導入への移行支援。
- 業界別の標準システムパッケージ。
- オーケストレーションミドルウェアの提供。
- 複数機・複数ロボットの統合管理プラットフォーム。
- 導入コンサルティング。
- 継続的なシステム改善契約。
この領域で重要なのは、すべての技術を自社で開発することではない。
各領域の制約、責任、インターフェースを理解し、顧客の目的に向けて全体を成立させる能力である。
一方、個別案件ごとの受託開発だけでは、事業が人員数に依存しやすい。
統合企業には、共通アーキテクチャ、標準API、再利用可能なソフトウェア、業界テンプレートを整備し、プロジェクト型からプラットフォーム型へ発展させることが求められる。
第6層 運用・保守・ライフサイクル市場
フィジカルAIシステムは、導入して終わりではない。
運用監視、保守、部品交換、ソフトウェア更新、AIモデル更新、脆弱性対応、人材教育が継続的に必要になる。
この領域では、次のようなビジネスモデルが考えられる。
- Robotics as a Service。
- Drone as a Service。
- 遠隔運用サービス。
- マネージド運用。
- 保守契約。
- 予防保全サービス。
- 稼働率保証。
- 交換部品・予備機サービス。
- ソフトウェア更新契約。
- サイバーセキュリティ監視。
- 運用者教育、再教育、認定。
- 運用改善コンサルティング。
この市場の特徴は、継続収益を生みやすい一方、運用責任とコストを提供側が負うことである。
高い稼働率を実現できなければ、サービス提供企業の採算は悪化する。
したがって、遠隔監視、標準化、予防保全、部品共通化、運用自動化が重要になる。
企業が強化すべきなのは、機械を開発する能力だけでなく、長期間、安全かつ安定して稼働させる能力である。
第7層 業務アプリケーション・成果サービス市場
Physical AI Business Stackの最上位に位置するのが、顧客の業務成果を提供する市場である。
点検/物流/農業/製造/建設/警備/防災/医療/インフラ管理
顧客が求めているのは、ロボットやAIではない。
- 点検時間を短縮すること。
- 事故を減らすこと。
- 人手不足を補うこと。
- 設備停止を防ぐこと。
- 品質を高めること。
この領域では、次のようなビジネスモデルが考えられる。
- 業務アプリケーションの利用料。
- 点検件数、配送件数、作業面積などに応じた従量課金。
- 業務受託。
- 成果報酬。
- コスト削減額に連動したゲインシェア。
- 稼働率、品質、検出精度を保証する契約。
- 継続監視サービス。
- データ解析と意思決定支援。
- 顧客業務全体のBPO。
この市場は、顧客に近く、高い価値を提供できる可能性がある。
一方、業務成果に責任を持つほど、提供企業が負うリスクも大きくなる。
業界知識、顧客との関係、運用体制、法制度への理解が不可欠である。
ここでは、AI性能よりも、顧客業務を理解し、実際の成果へ変換する能力が競争力となる。
全体を横断する信頼・保証市場
Physical AI Business Stackのすべてを横断するのが、信頼・保証市場である。
- セーフティ。
- サイバーセキュリティ。
- 品質管理。
- リスクアセスメント。
- 認証・規格対応。
- 法制度対応。
- 監査。
- 保険。
- 教育、人材育成。
フィジカルAIでは、サイバー攻撃やソフトウェア不具合が物理的な事故へ直結する可能性がある。
そのため、安全に利用できること、正しく運用されていること、異常時に適切な動作へ移行できることを証明する必要がある。
この市場には、次のビジネスモデルが考えられる。
- 安全設計・セキュリティ設計支援。
- リスクアセスメント。
- 脅威分析。
- 認証取得支援。
- 侵入試験、監査。
- セキュリティ監視。
- 製品・サービス保証。
- 保険。
- 運用者教育、資格制度。
- 人材育成プログラム。
企業に求められるのは、技術的な対策を提供するだけではない。
安全、セキュリティ、運用、責任を一つの仕組みとして設計し、顧客や社会へ説明できる能力である。
フィジカルAIが社会へ広がるほど、「動くこと」以上に「信頼して使えること」に大きな市場が生まれる。
レイヤーによって異なる収益構造
Physical AI Business Stackでは、すべての市場が同じ収益構造を持つわけではない。
デバイス市場は、量産規模、製造原価、品質、供給能力が収益性を左右する。
AI・ソフトウェア市場では、ライセンスやSaaSによる継続収益と高い粗利益が期待できる一方、継続的な開発投資が必要になる。
統合市場では、顧客との関係や業務知識を獲得できるが、個別開発への依存が強いと人月型ビジネスになりやすい。
運用市場は継続収益を得やすいが、機体、保守、人員などの運用原価を負担する。
成果サービス市場は、顧客価値に最も近く、高い収益を得られる可能性がある一方、成果責任と事業リスクも大きい。
企業は、どのレイヤーの市場が最も大きいかだけで判断してはならない。
自社が持つ資産、顧客接点、リスク許容度、投資能力に合ったポジションを選ぶ必要がある。
企業が取り得る五つの基本ポジション
Physical AI市場における企業のポジションは、大きく五つに整理できる。
1. レイヤースペシャリスト
センサー、モーター、半導体、AI、通信など、特定の事業層で強い技術や製品を提供する企業である。
このポジションでは、性能、価格、信頼性、知的財産が競争力となる。
一方、顧客業務との接続が弱いと、価格競争や代替の影響を受けやすい。
他のレイヤーへ組み込みやすいAPI、SDK、標準インターフェースを提供することが重要になる。
2. バーティカルインテグレーター
特定の業界や用途に特化し、複数の技術を統合する企業である。
物流、建設、農業、点検などの業務知識を持ち、顧客課題をシステム要件へ変換する。
このポジションでは、業界知識、現場アクセス、導入実績、標準パッケージが競争力になる。
3. プラットフォーム・オーケストレーター
複数の機器、AI、データ、アプリケーションを接続する共通基盤を提供する企業である。
機器管理、認証、データ連携、ソフトウェア配布、課金、APIなどを提供する。
競争力は、参加企業数、導入機器数、データ量、標準化、ネットワーク効果によって高まる。
4. 運用・成果プロバイダー
機械を販売するのではなく、運用や業務成果を提供する企業である。
顧客との関係や運用データを獲得しやすい一方、高い運用品質とリスク管理が必要になる。
稼働率、保守効率、人員生産性、標準化が収益性を左右する。
5. トラストプロバイダー
安全、セキュリティ、認証、保険、教育などを提供し、フィジカルAIを社会で利用可能にする企業である。
規制産業や重要インフラでは、非常に重要なポジションとなる。
技術知識だけでなく、制度、責任、監査、リスク説明の能力が求められる。
強い企業は複数の価値支配点を持つ
一つの事業層に特化することは有効である。
しかし、持続的に高い競争力を持つ企業は、複数の価値支配点を持つ可能性が高い。
代表的な価値支配点は、次の五つである。
- 独自の技術・知的財産。
- 顧客との直接的な関係。
- 運用から蓄積されるデータ。
- システム全体を統合するインターフェース。
- 安全性や運用品質に関する信頼。
例えば、優れた機体を持つだけでなく、その機体の運用データと顧客接点を持つ。
業務アプリケーションを提供するだけでなく、機器を接続するプラットフォームを持つ。
運用を受託するだけでなく、安全管理や教育まで提供する。
このように、複数の支配点を持つことで、企業は価格競争を避け、継続的な顧客関係を構築しやすくなる。
ドローン産業が示した価値の移動
ドローン産業では、Physical AI Business Stackにおける価値の移動が、すでに起きている。
市場の初期には、機体性能と機体販売が中心だった。
その後、カメラ、LiDAR、通信、飛行管理、解析ソフトウェアを組み合わせたソリューション市場が形成された。
さらに、顧客に代わって飛行やデータ取得を行う運航サービスが広がった。
現在は、取得したデータから異常を検出し、点検や補修の判断へつなげる業務サービスへ価値が移り始めている。
この変化は、次のように表現できる。
機体を売る から、 機体を使えるようにする へ。
さらに、
機体を運用する から、 データを提供する へ。
そして最終的には、
業務成果を提供する 方向へ進む。
ただし、機体市場や部品市場の価値がなくなるわけではない。
高性能で信頼性の高い機体、センサー、制御装置は引き続き重要である。
変化しているのは、利益を得られる場所が製品販売だけではなく、統合、運用、データ、成果へ広がっていることである。
Physical AI市場を追うための六つの視点
今後、フィジカルAI市場を継続的に分析する際には、市場規模やロボット販売台数だけを見るべきではない。
少なくとも、次の六つの指標を見る必要がある。
第一は、 導入機器の台数と稼働率 である。
販売された台数ではなく、実際に現場でどの程度使われているかを見る。
第二は、 継続収益の割合 である。
製品販売から、ソフトウェア、保守、運用、データなどの継続収益へ、どの程度移行しているかを確認する。
第三は、 自律化の範囲 である。
単純な自動制御なのか、環境認識、計画変更、複数機協調まで実現しているのかを見る。
第四は、 データ循環の有無 である。
運用データが蓄積され、AI、制御、保守、業務改善へ戻されているかを確認する。
第五は、 標準化と相互運用性 である。
異なるメーカーの機器、AI、クラウドを組み合わせられるかを見る。
第六は、 信頼・保証の成熟度 である。
セーフティ、セキュリティ、認証、責任、保険、人材育成が整備されているかを見る。
これらを確認することで、単なる技術ブームなのか、継続可能な産業市場へ移行しているのかを判断できる。
自社が「どこにいるか」を把握する
企業がフィジカルAIへ参入する際に、最初からすべての事業層を担う必要はない。
重要なのは、自社がPhysical AI Business Stackのどこに位置しているかを正しく把握することである。
- 自社は、センサーや部品に強みを持つのか。
- 制御やエッジ処理を持つのか。
- 通信やクラウドを担えるのか。
- 顧客業務を理解しているのか。
- 運用や保守を継続できるのか。
- 安全やセキュリティを保証できるのか。
次に、自社の現在の強みを、隣接するどの事業層へ広げるかを考える。
- センサー企業であれば、エッジAIと組み合わせた認識モジュールへ進む。
- 機械メーカーであれば、遠隔監視や予防保全サービスへ展開する。
- 通信事業者であれば、通信制御と運用管理へ広げる。
- システムインテグレーターであれば、標準プラットフォームや業界パッケージを構築する。
- 運用企業であれば、取得データを解析し、成果サービスへ発展させる。
このように、現在の事業を否定してAI企業へ変わる必要はない。
自社が既に持っている技術、製品、顧客、データ、現場ノウハウを、Business Stackの中でどのように再配置するかが重要なのである。
フィジカルAI市場の主役は一社ではない
フィジカルAI市場の価値は、AIモデルだけには集中しない。
- センサーがなければ、現実世界を認識できない。
- 駆動装置がなければ、現実世界を動かせない。
- エッジと制御がなければ、安全かつ即時に動作できない。
- 通信がなければ、機械、クラウド、人を接続できない。
- クラウドとデータがなければ、運用を改善できない。
- 統合する主体がいなければ、各技術は一つのシステムにならない。
- 運用と保守がなければ、継続的に利用できない。
- 業務へ組み込まれなければ、社会的価値は生まれない。
- 安全とセキュリティがなければ、社会から信頼されない。
したがって、フィジカルAI市場の主役は一社ではない。
Physical AI Business Stackを構成する多様な企業が、それぞれの強みを持ち寄り、価値をつないでいくことで市場が形成される。
一方で、企業がすべてのレイヤーを保有する必要もない。
自社がどの事業層で独自価値を持ち、どの事業層と連携し、顧客価値のどこまでに責任を持つかを明確にすることが重要である。
フィジカルAI時代の競争は、単純なAI性能の競争ではない。
自社の強みをPhysical AI Business Stackの中へ正しく位置付け、異なる技術や企業を統合し、現場で継続的な成果を生み出せるかどうかの競争なのである。
特に日本にとって重要なのは、Physical AIの知能がクラウドだけに集中せず、センサー、制御装置、モーター、アクチュエーターなど、現実世界との接触点へ分散していくことである。
これは、日本が強みを持つデバイス、精密制御、駆動、製造技術の価値を、改めて高める可能性がある。
一方、その強みを部品供給にとどめるのか、小さなAI、データ、ソフトウェア、運用を組み合わせた新しい事業へ発展させるのかによって、日本企業がPhysical AI Business Stackの中で獲得する価値は大きく異なる。
世界のAIプラットフォーム企業が日本の製造業やロボティクス企業との連携を強めている現在、日本企業自身も、自らが持つ現実世界との接点をどのように事業化するかを問われ始めている。
次回予告
今回は、Physical AI Stackを事業市場へ翻訳したPhysical AI Business Stackを提示した。
フィジカルAI市場は、デバイス、制御、通信、AI、統合、運用、業務成果という複数の市場から構成され、それらを安全、セキュリティ、品質、人材が横断する。
では、日本企業は、このBusiness Stackのどこにポジションを取るべきなのだろうか。
米国は、AIモデル、半導体、クラウド、ソフトウェアプラットフォームで優位性を持つ。
中国は、ロボット、ドローン、バッテリー、部品、量産力、巨大な国内市場を結び付け、社会実装を高速化している。
日本には、センサー、モーター、アクチュエーター、精密制御、産業設備、製造品質、安全性、現場運用などの強みがある。
しかし、それらをAI、データ、クラウド、運用サービスへつなぎ、継続的な事業価値へ変えることができなければ、部品供給者の位置にとどまる可能性もある。
次回は、本連載の最終回として、日本企業がPhysical AI Business Stackの中で、どの領域を強化し、どのような連携と戦略によって世界市場で競争力を構築すべきかを考えていきたい。
書籍情報
 | 書名 | ドローン産業の正体 フィジカルAI時代のシステム設計論 |
| 著者 | 春原久徳 | |
| 発売日 | 2026年8月10日 | |
| ページ数 | 157ページ | |
| URL | https://www.amazon.co.jp/dp/B0HD81TZHH/ |