前回は、ドローン産業をフィジカルAIの先行事例として取り上げた。
ドローンは単なる空飛ぶ機体ではない。
センサーによって現実世界を認識し、フライトコントローラやエッジコンピュータで情報を処理し、モーターやアクチュエーターを制御する。さらに、通信、クラウド、データ解析、遠隔運航、安全管理、サイバーセキュリティ、人間による監視と介入を統合することで、一つの業務システムとして成立している。
そして、ドローン産業では、事業の中心が「機体を販売すること」から、「機体を運用し、データを取得し、業務成果を提供すること」へ移り始めている。
この変化は、今後、物流ロボット、産業ロボット、自動運転車、建設機械、農業機械、警備ロボット、インフラ監視システムなど、あらゆるフィジカルAI分野で起きると考えられる。
フィジカルAI市場というと、高度なAIモデルやヒューマノイドロボットを開発する企業が注目されやすい。
しかし、AIモデルやロボット本体だけが市場の主役になるわけではない。
センサー、半導体、モーター、アクチュエーター、制御装置、通信、エッジコンピューティング、クラウド、データ、システム統合、運用、保守、セキュリティ、安全設計、人材育成など、Physical AI Stackを構成するすべての領域に市場が形成される。
重要なのは、これらを個別市場として眺めるだけではない。
どの市場が、どの市場と接続し、どこで顧客価値が生まれ、誰が継続的な収益を得るのかを、全体構造として理解する必要がある。
そこで今回は、フィジカルAI市場を事業構造として整理した「Physical AI Business Stack」を提示したい。
これは、今後フィジカルAI市場を継続的に分析するための基本的な地図であり、企業が自社のポジションを考えるためのフレームワークでもある。
フィジカルAI市場は一つの市場ではない
フィジカルAI市場を「AI市場」や「ロボット市場」として一括して扱うと、その構造を見誤る。
フィジカルAIは、一つの製品や技術ではなく、現実世界を認識し、判断し、動作し、その結果を業務価値へ変換するシステムだからである。
例えば、物流倉庫へ自律移動ロボットを導入する場合を考えてみよう。
必要になるのは、ロボット本体だけではない。
- 周囲を認識するカメラやLiDAR。
- ロボットを動かすモーター、バッテリー、駆動装置。
- 自己位置推定や経路制御を行うエッジコンピュータ。
- 倉庫内の通信環境。
- 複数台を管理する運行管理システム。
- 在庫管理や生産管理システムとの接続。
- クラウド上のデータ管理。
- 遠隔監視、保守、ソフトウェア更新。
- 安全管理、サイバーセキュリティ、現場教育。
これらが一つのシステムとして連携しなければ、ロボットは現場で継続的に利用できない。
したがって、フィジカルAI市場は、ロボットや機械の販売市場だけではない。
大きく捉えれば、次の三つの市場から構成される。
第一は、機械やシステムを成立させるための 技術供給市場 である。
第二は、それらの技術を一つのシステムへ仕上げる 統合・実装市場 である。
第三は、完成したシステムを使い、現場で業務成果を生み出す 運用・成果市場 である。
さらに、そのすべてを安全性、セキュリティ、品質、制度、教育が横断する。
フィジカルAI市場の成長とは、単にロボットの販売台数が増えることではない。
この複数の市場が接続され、現場で継続的な価値を生み出す仕組みが広がることなのである。
Physical AI StackからPhysical AI Business Stackへ
第2回では、フィジカルAIを構成する技術を、次の8つのレイヤーからなるPhysical AI Stackとして整理した。
- 現実世界
- センシング
- 駆動・実行制御
- エッジコンピューティング
- 通信
- クラウド・デジタルツイン
- AI・意思決定
- アプリケーション・運用
そして、セーフティ、サイバーセキュリティ、運用・ガバナンスが、すべてのレイヤーを横断する基盤となる。
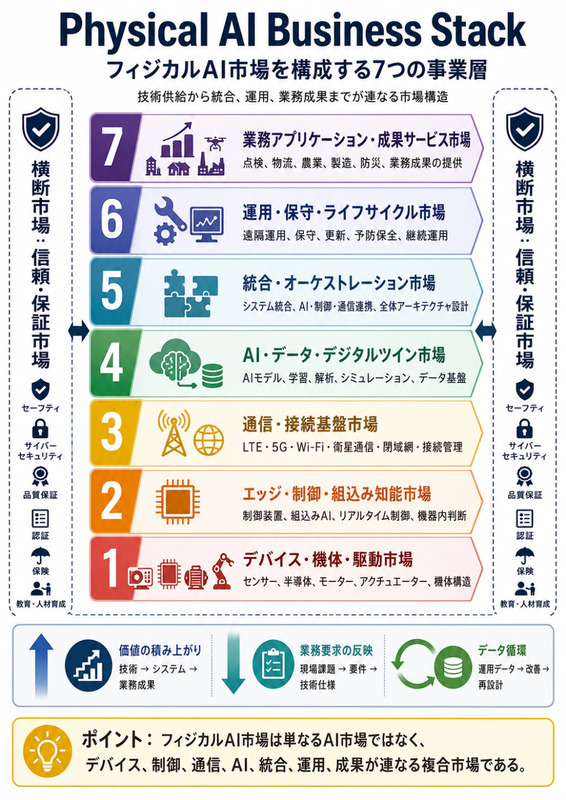
この技術構造を、事業市場という視点から再編すると、フィジカルAI市場は次の7つの事業層に分解できる。
1. デバイス・機体・駆動市場
2. エッジ・制御・組込み知能市場
3. 通信・接続基盤市場
4. AI・データ・デジタルツイン市場
5. 統合・オーケストレーション市場
6. 運用・保守・ライフサイクル市場
7. 業務アプリケーション・成果サービス市場
さらに、これらすべてを横断するものとして、 信頼・保証市場 が存在する。
信頼・保証市場には、セーフティ、サイバーセキュリティ、品質保証、認証、法制度対応、保険、監査、教育、人材育成などが含まれる。
この構造を、本稿では「Physical AI Business Stack」と呼ぶことにしたい。
Physical AI Stackが「フィジカルAIをどのような技術で構成するか」を示す設計図であるのに対し、Physical AI Business Stackは、「どこで事業が生まれ、どのように価値と収益が移動するか」を示す市場地図である。
Business Stackをつなぐ三つの流れ
Physical AI Business Stackは、各市場を上下に並べただけのものではない。
重要なのは、事業層の間に三つの流れが存在することである。
第一は、 価値が下位から上位へ積み上がる流れ である。
センサー、半導体、モーター、通信などの技術が、エッジ制御、AI、クラウド、統合システムへ組み込まれ、最終的に点検、物流、製造、農業などの業務成果へ変換される。
第二は、 業務要求が上位から下位へ流れる動き である。
顧客が求めるのは、「高性能なカメラ」ではなく、「設備の異常を早期に発見すること」である。
その業務要求から、必要なデータ、AI性能、通信速度、制御精度、センサー仕様が決まる。
したがって、部品や技術の開発も、最終的な業務要求との接続が必要になる。
第三は、 運用データが循環する流れ である。
現場で取得されたデータは、AIモデル、制御設定、機器設計、保守計画、運用手順の改善へ戻される。
この循環によって、システムは運用を重ねるほど改善される。
つまり、Physical AI Business Stackでは、
- 技術が価値へ上昇する流れ
- 業務要求が技術へ下降する流れ
- データが全体を循環する流れ
の三つが同時に存在する。
どれか一つが欠けても、フィジカルAIのビジネスは成立しにくい。
さらに、これら三つの流れを支えるのが、知能の分散である。
クラウドの大規模AIだけが判断するのではなく、エッジ、制御装置、センサー、アクチュエーターへ、それぞれの役割に応じた知能が配置される。現実との接触点では小さく高速な判断を行い、上位のシステムでは複数情報の統合や全体最適化を行う。
したがって、Physical AI Business Stackは、単なる製品やサービスの積層構造ではない。
複数の企業が提供する異なる規模の知能を、Physical AI Orchestrationによって一つの価値へまとめる事業構造でもある。
フィジカルAIの知能は、クラウドから現実との接点へ分散する
Physical AI Business Stackを考えるうえで、今後特に重要になる変化がある。
それは、AIがクラウドや高性能なエッジコンピュータだけに置かれるのではなく、センサー、モーター、アクチュエーター、制御装置など、現実世界と直接接触する機器の中へ分散していくことである。
生成AIの発展では、巨大なデータセンターで大規模なAIモデルを動かし、その結果をネットワーク経由で利用する構造が中心となった。
しかし、フィジカルAIでは、現実世界のすべての状態をクラウドへ送信し、クラウド側で判断してから機械へ指令を返す方法だけでは十分ではない。
通信には遅延がある。通信が途絶することもある。センサーが生成するデータ量は大きい。
そして、現実世界では、異常の兆候を検出してから動作を変更するまでの時間が、安全性や品質を左右する。
そのため、フィジカルAIでは、知能を複数の階層へ分散させる必要がある。
大規模な学習、複数拠点の分析、長期的な運用最適化はクラウドが担う。
複数のセンサー情報の統合、行動計画、経路生成、機器全体の状態判断は、エッジコンピュータや制御システムが担う。
さらに、その最も下位に位置するセンサーや駆動装置にも、小規模で特定用途に最適化されたAIや判断機能が組み込まれる。
例えば、振動センサーが生の波形をすべて上位システムへ送るのではなく、通常状態との違いを機器内で判定し、異常の兆候だけを通知する。
カメラがすべての映像をクラウドへ送信するのではなく、人や車両、特定の異常を機器側で検出し、必要な情報だけを出力する。
モーターやアクチュエーターが、単に指令どおりに動作するだけでなく、温度、電流、振動、負荷の変化から故障の兆候を検知し、制御装置へ警告する。
つまり、センサーは「測る部品」から、「測り、簡単に判断する部品」へ変わる。
駆動装置は「動かす部品」から、「動き、自らの状態を理解する部品」へ変わる。
この構造を、本稿では デバイスインテリジェンス と呼びたい。
デバイスインテリジェンスは、人間のように複雑な推論を行うものではない。
- 正常か異常か。
- 信頼できるデータか。
- 負荷が許容範囲内か。
- 上位システムへ通知すべきか。
- 安全のために出力を制限すべきか。
こうした限定された判断を、現実世界との接触点で高速かつ確実に行う知能である。
この小さな知能が、上位の制御装置、エッジコンピュータ、クラウドAIと連携することで、Physical AI Orchestrationが成立する。
Physical AI Orchestrationは多層的な知能の協調である
Physical AI Orchestrationを、一つの巨大なAIが全体を指揮する構造として捉えるべきではない。
実際には、異なる規模と役割を持つ複数の知能が、階層的に連携する構造になる。
第一の階層は、センサーやアクチュエーターに組み込まれる デバイスAI である。
デバイスAIは、ノイズ除去、状態分類、異常兆候検出、簡単な制限判断など、対象機器に近い処理を行う。
第二の階層は、機体、ロボット、設備単位で動作する 制御・エッジAI である。
複数のデバイスから情報を受け取り、状態推定、センサーフュージョン、経路生成、行動選択、異常時の縮退判断などを行う。
第三の階層は、複数機、複数設備、複数拠点を扱う クラウド・プラットフォームAI である。
長期データの分析、AIモデルの学習、運用計画、デジタルツイン、設備やロボット群の全体最適化を担う。
この三つの階層は、競合するものではない。
現実との接点に近いほど、判断は限定的だが、高速性、確実性、省電力性が重視される。
上位へ行くほど、より多くのデータを使った複雑な判断が可能になる一方、通信や処理時間への依存が大きくなる。
したがって、Physical AI Integrationでは、
- どの判断をデバイスで行うのか。
- どの判断を制御装置やエッジへ集約するのか。
- どの処理をクラウドへ委ねるのか。
その境界を設計することが重要になる。
フィジカルAI時代に重要なのは、単にAIを小型化することではない。
それぞれの処理を、最も適切な場所へ配置し、複数の知能を一つの目的に向けて協調させることである。
この分散した知能の配置と連携そのものが、Physical AI Orchestrationの技術的な本質の一つとなる。
第1層 デバイス・機体・駆動市場
日本の強みがフィジカルAIの中核へ変わる可能性
Physical AI Business Stackの最下層に位置するのが、現実世界を認識し、実際に動作するためのデバイス、機体、駆動装置の市場である。
- カメラ、LiDAR、レーダー、IMU、GNSS、温度・圧力・振動センサー
- AI半導体、マイクロコントローラ、メモリー、電源半導体
- モーター、サーボ、減速機、アクチュエーター、インバーター
- バッテリー、機体構造、ロボット本体
これらが含まれる。
日本企業は、この領域において多くの技術的蓄積を持つ。
特に、センサー、イメージングデバイス、モーター、減速機、サーボ、産業用制御機器、製造装置、精密部品などは、フィジカルAIが現実世界を認識し、正確に動作するために不可欠な要素である。
この市場の重要性は、フィジカルAIの進歩によってさらに高まる。
これまで、センサーや駆動装置は、上位システムから与えられた指示に従う部品として位置付けられることが多かった。
しかし今後は、それぞれのデバイスが小さなAIや判断機能を持ち、自らの状態と周囲の変化を部分的に理解するようになる。
- カメラは画像を出力するだけでなく、対象物や異常候補を検出する。
- 振動センサーは波形を出力するだけでなく、故障の兆候を判定する。
- モーターは指令された回転数で動くことに加え、負荷や温度の変化を検知し、異常を通知する。
- アクチュエーターは位置を変えるだけでなく、想定外の抵抗や衝突を検出し、出力を制限する。
こうしたデバイスは、単なる部品ではない。
Physical AI Stackの最末端で、現実世界を認識し、判断し、上位システムへ意味のある情報を提供する、知能化された構成要素となる。
この変化は、日本企業に大きな事業機会をもたらす可能性がある。
日本企業が強みを持ってきたのは、単に小型で高性能な部品を作る能力だけではない。
精度、耐久性、安定性、品質のばらつきの少なさ、長期供給、現場環境への適応など、実際の機械へ組み込んで長期間使うための能力である。
Physical AIでは、AIの推論精度だけでなく、センサーが正確に測定し、駆動装置が意図したとおりに応答し、異常時にも安全な動作を維持することが必要になる。
したがって、日本のデバイス・駆動技術は、AIの周辺部品ではなく、Physical AIの信頼性を決定する中核技術として位置付けられる可能性がある。
デバイス販売から「知能化機能」の販売へ
この市場の基本的なビジネスモデルは、製品や部品の販売である。
しかし、知能がデバイスへ分散していくことで、ビジネスモデルも変化する。
考えられるのは、次のようなモデルである。
- センサー、モーター、アクチュエーターなどの部品販売。
- デバイスと組込みAIを一体化した知能化モジュールの販売。
- 異常検知や状態分類など、デバイス内AI機能のライセンス。
- 顧客機器へ組み込むための設計支援やデザインイン。
- デバイスから取得する状態データの解析サービス。
- 予防保全、故障予測、交換時期通知のサブスクリプション。
- 安全制御機能を備えた認証済みモジュールの提供。
- AIモデルや制御パラメーターの遠隔更新サービス。
- 長期供給、交換部品、保守契約。
つまり、企業はデバイスそのものだけでなく、 デバイスが持つ判断機能 、 デバイスから得られる状態データ 、 デバイスを長期的に安定稼働させるサービス を収益化できるようになる。
例えば、モーターメーカーがモーターを販売するだけでなく、振動や電流データから故障兆候を検出し、設備停止を防ぐサービスを提供する。
カメラメーカーが撮像素子を販売するだけでなく、エッジAIと一体化した認識モジュールを提供する。
制御機器メーカーがPLCやコントローラを販売するだけでなく、設備データの収集、異常通知、遠隔更新までを提供する。
このような展開によって、デバイス企業は一度限りの部品販売から、ソフトウェア、データ、保守を含む継続収益型の事業へ移行できる。
日本企業が強化すべき能力
一方、日本企業が現在の強みを、そのままフィジカルAI時代の競争力へ変えられるとは限らない。
高品質なデバイスを持つだけでは、AIやクラウドのプラットフォームを持つ海外企業の下位部品供給者にとどまる可能性がある。
そのため、デバイス・駆動企業には、従来のハードウェア技術に加え、次の能力が必要になる。
第一は、 小規模AIをデバイスへ組み込む能力 である。
限られた演算性能、消費電力、メモリーの中で、必要な判断を安定して実行する技術が必要になる。
第二は、 AIと制御を一体として設計する能力 である。
異常を検出するだけでなく、その結果を出力制限、停止、縮退運転などの安全動作へ結び付けなければならない。
第三は、 上位システムと接続する能力 である。
API、通信プロトコル、データ形式、時刻同期などを標準化し、他社のエッジコンピュータやクラウドへ容易に接続できることが重要になる。
第四は、 デバイスデータを継続的なサービスへ変える能力 である。
状態データを蓄積し、故障予測、性能改善、保守計画へ利用する仕組みが必要になる。
第五は、 セキュアな更新とライフサイクル管理能力 である。
組込みAIやソフトウェアを、安全に更新し、長期間にわたって脆弱性や性能を管理する必要がある。
第六は、 安全性と信頼性を説明する能力 である。
AIの判断精度だけでなく、誤判断時の動作、故障時の安全性、データの信頼性を顧客や社会へ示す必要がある。
フィジカルAI時代には、ものづくりの品質とソフトウェアの継続性を両立できる企業が強い競争力を持つ。
NVIDIAが日本との連携を強める意味
この文脈で注目すべきなのが、NVIDIAと日本のロボット・製造企業との関係である。
NVIDIAは、AI学習用の計算基盤だけでなく、シミュレーション、世界モデル、ロボット開発環境、機体上でのAI推論までを含むPhysical AIプラットフォームを展開している。NVIDIA自身も、AIの学習、シミュレーション、ロボット上での推論を三つのコンピューティング階層として整理している。
2026年には、FANUC、安川電機、川崎重工業を含む日本のロボティクス・製造企業が、NVIDIAのCosmos、Isaac、Omniverse、Jetsonなどを活用してPhysical AIの開発・導入を進めることが発表された。NVIDIAは、特にロボットコントローラへのJetson搭載や、デジタルツインと実機制御の連携を進めている。
また、日本政府や日本企業と連携し、製造、物流、医療などを対象とするPhysical AI向けの大規模AI基盤を構築する動きも公表されている。
これらの動きを、NVIDIAが単に日本へGPUを販売しようとしているだけと見るべきではない。
NVIDIAが持つのは、AI計算基盤、世界モデル、シミュレーション、エッジ推論などの水平型プラットフォームである。
一方、日本企業が持つのは、ロボット、センサー、モーター、アクチュエーター、制御機器、製造設備、そして長年にわたって蓄積された現場データと運用ノウハウである。
Physical AIを現実世界で成立させるには、この両者が必要になる。
したがって、NVIDIAが日本の製造業やロボティクス企業との連携を強めている背景には、AIプラットフォームを現実の機械へ実装するうえで、日本のデバイス、駆動、制御、製造現場が重要な位置を占めているという判断があると推察できる。これは公開された提携状況から導かれる見方であり、NVIDIAがその理由を一義的に説明したものではないが、日本の産業資産がPhysical AIの実装面で注目されていることは明らかである。
この連携は、日本企業にとって大きな機会であると同時に、重要な警告でもある。
日本企業がデバイスやロボットを供給し、AI、データ、オーケストレーション、プラットフォームを海外企業が握る構造になれば、日本は重要な部品供給国であり続けても、Business Stack上位の継続収益や顧客接点を十分に獲得できない可能性がある。
逆に、日本企業が自らのデバイス・駆動技術へ小さなAIを組み込み、エッジ、クラウド、運用まで接続できれば、世界のPhysical AIプラットフォームにおいて不可欠な位置を占めることができる。
重要なのは、NVIDIAと競争するか、協力するかという二者択一ではない。
NVIDIAなどの基盤を活用しながら、日本企業がどの技術、データ、インターフェース、顧客接点を自らの競争力として保持するかである。
日本企業の戦略については、Physical AI Business Stack全体を整理した後、本連載の最終回で改めて論じたい。
しかし、Physical AI Business Stackを理解する段階でも、一つのことは明確である。
日本が強みを持つデバイス・機体・駆動市場は、Physical AI Stackの最下層にある単純な部品市場ではない。
小さな知能が現実世界の接触点へ分散することで、Physical AI Orchestrationの入口となり、システム全体の安全性、応答性、信頼性を左右する戦略的な市場へ変わろうとしているのである。
前編のまとめ 市場の全体像とデバイスインテリジェンス
今回は、Physical AI Stackを事業構造へ翻訳したPhysical AI Business Stackの全体像を示した。フィジカルAI市場は、一つのAI市場やロボット市場ではなく、技術供給、統合・実装、運用・成果という複数の市場が接続することで成立する。
また、Business Stackを動かすのは、技術が業務価値へ積み上がる流れ、業務要求が技術仕様へ下りる流れ、運用データが全体を循環する流れである。これらに加え、クラウド、エッジ、制御装置、センサー、アクチュエーターへ知能が分散することで、Physical AI Orchestrationが具体的な産業構造となる。
その最初の市場として取り上げたデバイス・機体・駆動市場は、単なる部品供給市場ではない。小さなAIや判断機能が現実との接触点へ組み込まれることで、システム全体の安全性、応答性、信頼性を支える戦略的な市場へ変わり始めている。
日本企業が持つセンサー、イメージング、モーター、アクチュエーター、精密制御、製造品質の強みを、知能化機能、状態データ、更新、保守へ発展させられるかどうかは、今後の競争力を左右する。
次回予告
次回は、Physical AI Business Stackの第2層以降を取り上げる。エッジ・制御、通信、AI・データ、統合・オーケストレーション、運用・保守、業務成果、そして全体を横断する信頼・保証市場には、どのようなビジネスモデルが生まれるのか。
さらに、事業層ごとに異なる収益構造、企業が取り得る基本ポジション、価値を支配するための条件を整理し、各企業がPhysical AI市場のどこに立つべきかを考えていきたい。
書籍情報
 | 書名 | ドローン産業の正体 フィジカルAI時代のシステム設計論 |
| 著者 | 春原久徳 | |
| 発売日 | 2026年8月10日 | |
| ページ数 | 157ページ | |
| URL | https://www.amazon.co.jp/dp/B0HD81TZHH/ |